我的位置: 最新资讯  > 行业资讯
9月7日-13日中国液化天然气综合进口到岸价格指数176.97点 时间:2026-09-17 09:52:48 来源:上海石油天然气交易中心 作者:陈英豪

1.png

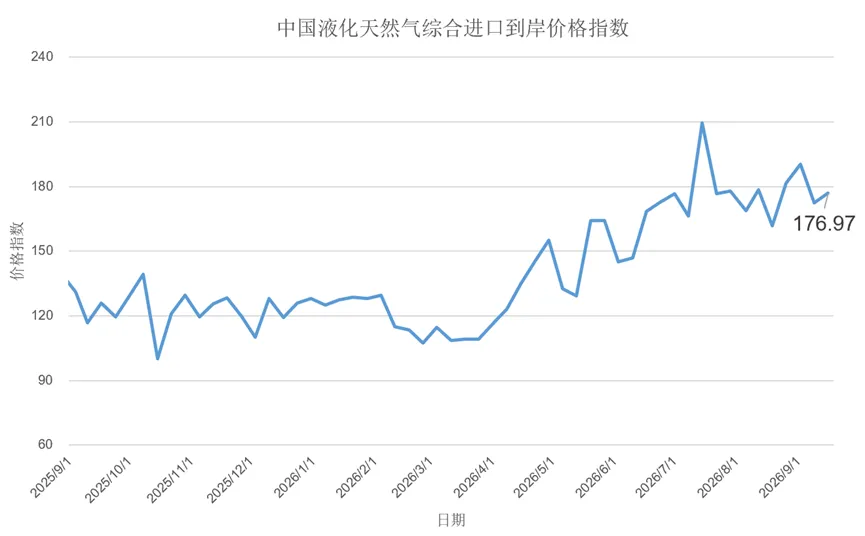
9月16日,海关总署全球贸易监测分析中心和上海石油天然气交易中心联合发布的中国液化天然气综合进口到岸价格指数显示,9月7日-13日中国液化天然气综合进口到岸价格指数为176.97,环比上涨2.57%,同比上涨40.54%。

上周,美国天然气价格下跌。据Baker Hughes数据显示,最新一周,美国活跃天然气钻机数量为132座,较前一周增加2座,较去年同期增加14座。据Vortexa数据显示,截至9月9日当周,共计36艘液化天然气运输船离开美国港口,总运载量约为1370亿立方英尺,较前一周增加100亿立方英尺;其中,以Sabine Pass、Corpus Christi和Plaquemines港始发的船数居多。库存方面,据EIA数据显示,截至9月4日当周,周度库存增加400亿立方英尺,超于市场普遍预期的350亿立方英尺;较过去五年同期均值相比,库存上涨4.76%。天气方面,据NOAA天气预报显示,未来1-2周,美国多数地区气温预计高于正常水平,其中高温主要集中在北部、南部和东南部地区,西北部地区气温预计保持正常水平;制冷需求预期有所上升。整周来看,由于库存增幅显著高于预期、本土产量高企叠加夏季制冷需求临近尾声,同时超强厄尔尼诺带来暖冬预期压制远期采暖需求;尽管美国LNG出口走强提供一定托底,但不足以扭转基本面宽松格局,美国气价有所下跌。截至9月11日(周五),HH天然气期货主力合约结算价为每百万英热2.831美元,周度环比下跌4.84%。

欧洲地区,天然气价格高位震荡。进口端方面,据Bruegel数据显示,2026年第37周,欧盟27个成员国自挪威管道气进口量约为17.30亿立方米,环比前一周下跌0.88%,占欧盟天然气总进口量的33.28%;自俄罗斯管道气进口量约为3.30亿立方米,环比前一周下跌7.34%,占欧盟天然气总进口量的6.35%;LNG进口量约为21.84亿立方米,环比前一周下跌9.78%,占欧盟天然气总进口量的42.01%。库存方面,据GIE数据显示,截至9月15日,欧盟天然气库存为整体储气能力的68.49%,近期储气库注气速率小幅波动,当前库存量较去年同期下跌15.53%,较过去五年同期均值下跌19.12%。天气预报显示,未来两周部分地区气温预期偏高,风力发电表现一般,制冷需求或小幅上涨。整周来看,由于霍尔木兹海峡地缘冲突带来卡塔尔LNG出口风险,叠加欧洲储气水平显著低于季节性目标、挪威管道气源检修减量,冬储备货焦虑上升,欧洲与亚洲买家争夺有限LNG现货资源,推升气价风险溢价,西北欧气价持续突破近三年以来新高。截至9月11日(周五),TTF天然气期货主力合约结算价为每兆瓦时79.520欧元(约合每百万英热27.016美元),周度环比上涨10.52%。

东北亚地区,由于霍尔木兹海峡地缘扰动造成卡塔尔LNG现货供给收缩、航运绕行推高运费;东北亚与欧洲共同竞争现货资源,叠加东北亚提前启动冬储采购,现货买盘增加,现货风险溢价上行,东北亚现货LNG到岸价格上涨。据中国经济信息社E-Gas数据显示,9月7日-13日当周,我国进口LNG到岸量约71万吨。根据交易中心监测,目前我国企业在实货市场成交量不大,现阶段国际现货市场的价格并不能完全代表我国企业真实的LNG整体进口成本。得益于包括三大油在内的进口商签订的大量中长期液化天然气购销协议加之大量的进口管道气,使得现阶段我国对现货LNG进口的需求量不高,因此国际现货价格水平对我国天然气市场整体影响相对较小。截至9月11日(周五),中国进口现货液化天然气近月到岸价格为每百万英热26.992美元,周度环比上涨12.77%。

从液化天然气综合进口到岸价格指数来看,9月7日-13日中国液化天然气综合进口到岸价格指数为176.97点,近期指数小幅上涨。主要原因是,占进口体量绝大多数的中长协部分,定价所挂钩对应计价期内部分月份的原油价格窄幅波动;而对于小部分的进口现货而言,受计价周期影响,当前到岸价格指数内的现货定价窗口主要集中在8月中旬,该时段现货价格持续上涨。综合影响下,液化天然气综合进口到岸价格小幅上涨。

中国液化天然气综合进口到岸价格指数编制由海关总署全球贸易监测分析中心和上海石油天然气交易中心合作完成,于2019年10月16日首次面世,以价格形式发布,自2020年9月23日起调整为以指数形式发布,该指数以2018年第一日历周为基期(当周中国液化天然气综合进口到岸价格为2853元/吨,价格指数为100),综合反映上周我国LNG进口到岸的价格水平。