我的位置: 最新资讯  > 行业资讯
10月5日-11日中国液化天然气综合进口到岸价格指数179.42点 时间:2026-10-15 13:02:36 来源:上海石油天然气交易中心 作者:陈英豪

1.png

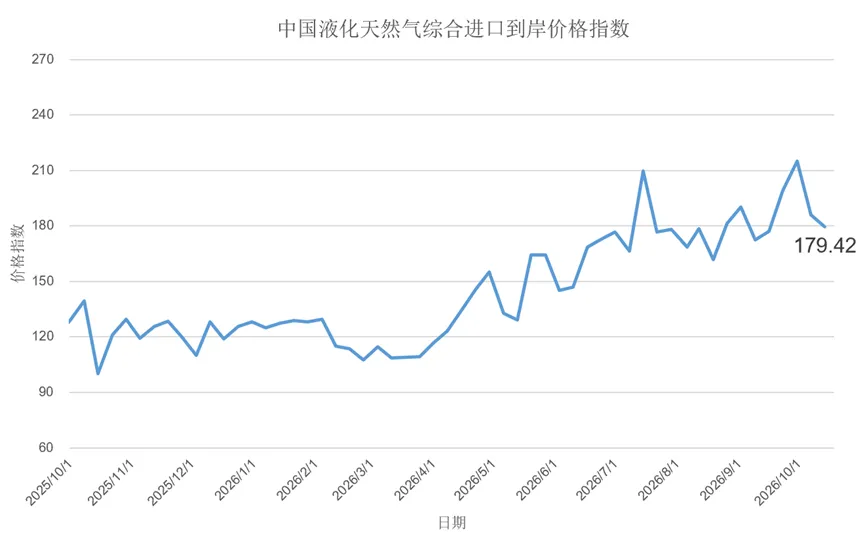
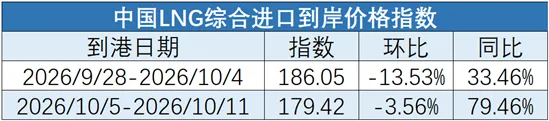
10月14日,海关总署全球贸易监测分析中心和上海石油天然气交易中心联合发布的中国液化天然气综合进口到岸价格指数显示,10月5日-11日中国液化天然气综合进口到岸价格指数为179.42,环比下跌3.56%,同比上涨79.46%。

上周,美国天然气价格上涨。据Baker Hughes数据显示,最新一周,美国活跃天然气钻机数量为132座,较前一周减少1座,较去年同期增加12座。据Vortexa数据显示,截至10月7日当周,共计31艘液化天然气运输船离开美国港口,总运载量约为1190亿立方英尺,较前一周减少230亿立方英尺;其中,以Sabine Pass、Corpus Christi和Plaquemines港始发的船数居多。库存方面,据EIA数据显示,截至10月2日当周,周度库存增加850亿立方英尺,超于市场普遍预期的790亿立方英尺;较过去五年同期均值相比,库存上涨1.98%。天气方面,据NOAA天气预报显示,未来1-2周,美国东部地区气温预计普遍高于正常水平,而西部地区预计气温偏低,制冷需求预计窄幅波动。整周来看,由于本土产量阶段性回落,自由港LNG装置检修结束后出口用气提升;叠加墨西哥湾热带风暴带来供应扰动风险,库存注气预期偏弱,美国气价震荡上涨。截至10月9日(周五),HH天然气期货主力合约结算价为每百万英热3.220美元,周度环比上涨6.10%。

欧洲地区,天然气价格大幅上涨。进口端方面,据Bruegel数据显示,2026年第40周,欧盟27个成员国自挪威管道气进口量约为17.07亿立方米,环比前一周上涨11.50%,占欧盟天然气总进口量的31.10%;自俄罗斯管道气进口量约为3.80亿立方米,环比前一周上涨29.25%,占欧盟天然气总进口量的6.92%;LNG进口量约为23.84亿立方米,环比前一周下跌9.11%,占欧盟天然气总进口量的43.43%。库存方面,据GIE数据显示,截至10月13日,欧盟天然气库存为整体储气能力的73.94%,近期储气库注气速率呈现波动特征,当前库存量较去年同期下跌11.94%,较过去五年同期均值下跌16.92%。天气预报显示,未来两周多数区域气温维持偏暖、接近季节常态,风电出力预期存在波动,采暖用气及气电发电需求将缓慢抬升,但上行幅度有限。整周来看,由于欧洲储气补库进度滞后于近5年均值,挪威管道气秋季检修削减管道气源,市场增加LNG采购;叠加中东地缘溢价,交易商博弈冬季采暖需求,西北欧气价大幅上涨。截至10月9日(周五),TTF天然气期货主力合约结算价为每兆瓦时81.434欧元(约合每百万英热26.745美元),周度环比上涨8.93%。

东北亚地区,由于欧洲补库推升市场价格,亚欧争夺灵活LNG船货;中东地缘扰动拉长航运周期,现货有效供给收紧。同时区内秋冬用气需求逐步启动,现货投标增加,东北亚现货LNG到岸价格上涨。据中国经济信息社E-Gas数据显示,10月5日-11日当周,我国进口LNG到岸量预计约125万吨。根据交易中心监测,目前我国企业在实货市场成交量不大,现阶段国际现货市场的价格并不能完全代表我国企业真实的LNG整体进口成本。得益于包括三大油在内的进口商签订的大量中长期液化天然气购销协议加之大量的进口管道气,使得现阶段我国对现货LNG进口的需求量不高,因此国际现货价格水平对我国天然气市场整体影响相对较小。截至10月9日(周五),中国进口现货液化天然气近月到岸价格为每百万英热24.882美元,周度环比(较9月30日)上涨5.36%。

从液化天然气综合进口到岸价格指数来看,10月5日-11日中国液化天然气综合进口到岸价格指数为179.42点,近期指数持续下跌。主要原因是,占进口体量绝大多数的中长协部分,定价所挂钩对应计价期内部分月份的原油价格震荡回落;而对于小部分的进口现货而言,受计价周期影响,当前到岸价格指数内的现货定价窗口主要集中在9月中旬,该时段现货价格震荡下跌。综合影响下,液化天然气综合进口到岸价格下跌。

中国液化天然气综合进口到岸价格指数编制由海关总署全球贸易监测分析中心和上海石油天然气交易中心合作完成,于2019年10月16日首次面世,以价格形式发布,自2020年9月23日起调整为以指数形式发布,该指数以2018年第一日历周为基期(当周中国液化天然气综合进口到岸价格为2853元/吨,价格指数为100),综合反映上周我国LNG进口到岸的价格水平。

11.png