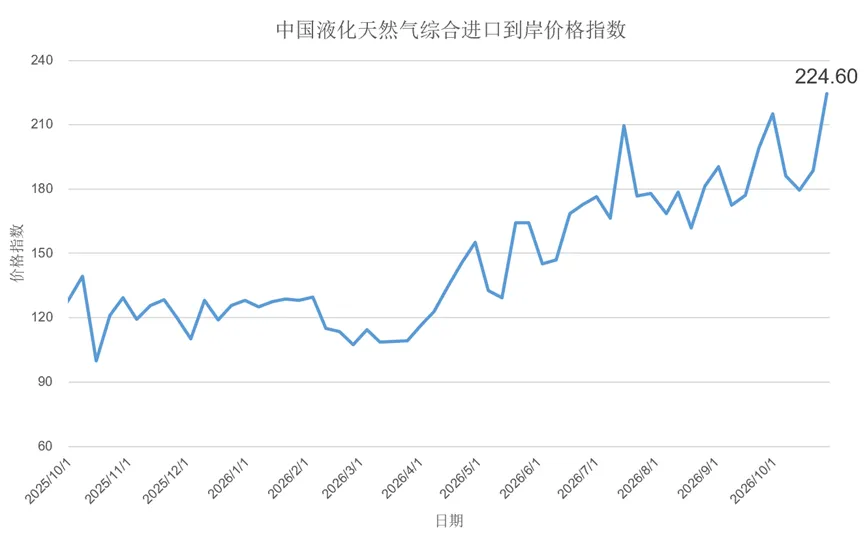


10月28日,海关总署全球贸易监测分析中心和上海石油天然气交易中心联合发布的中国液化天然气综合进口到岸价格指数显示,10月19日-25日中国液化天然气综合进口到岸价格指数为224.60,环比上涨19.02%,同比上涨73.53%。
上周,美国天然气价格大幅回落。据Baker Hughes数据显示,最新一周,美国活跃天然气钻机数量为132座,较前一周减少1座,较去年同期增加11座。据Vortexa数据显示,截至10月21日当周,共计35艘液化天然气运输船离开美国港口,总运载量约为1350亿立方英尺,较前一周增加40亿立方英尺;其中,以Sabine Pass、Corpus Christi和Plaquemines港始发的船数居多。库存方面,据EIA数据显示,截至10月16日当周,周度库存增加770亿立方英尺,低于市场机构普遍预测的800亿立方英尺;较过去五年同期均值相比,库存上涨0.97%。天气方面,据NOAA天气预报显示,未来1-2周,美国仅西北部、北部局部地区有望偏暖,全国多数地区气温平稳,整体气温预期较前期下行,采暖需求预期减弱。整周来看,采暖前置备货需求预期明显降温,此前市场交易的冬季提前用气逻辑快速证伪;叠加美国本土页岩气产量维持高位、库存高于五年均值,即便LNG出口保持稳健,取暖需求走弱仍是核心主线,带动美国天然气价格大幅回落。截至10月23日(周五),HH天然气期货主力合约结算价为每百万英热2.640美元,周度环比下跌15.28%。
欧洲地区,天然气价格震荡上行。进口端方面,据Bruegel数据显示,2026年第42周,欧盟27个成员国自挪威管道气进口量约为17.64亿立方米,环比前一周上涨1.03%,占欧盟天然气总进口量的31.20%;自俄罗斯管道气进口量约为4.69亿立方米,环比前一周上涨10.09%,占欧盟天然气总进口量的8.30%;LNG进口量约为23.61亿立方米,环比前一周下跌1.05%,占欧盟天然气总进口量的41.76%。库存方面,据GIE数据显示,截至10月27日,欧盟天然气库存为整体储气能力的74.93%,近期储气库注气速率窄幅波动,当前库存量较去年同期下跌10.30%,较过去五年同期均值下跌16.34%。据ECMWF天气预报显示,未来两周欧洲大部气温较常年偏低,西欧、中欧阶段性降温明显,采暖需求将明显抬升,且西北欧风电出力偏弱,或将推升气电用气需求。整周来看,当前处于供暖季前最后的补库窗口期,储气设施填充率明显低于往年同期,补库节奏承压;霍尔木兹海峡航运风险持续支撑LNG供给溢价,欧亚买家同步竞价现货船货,偏低库存放大了地缘扰动下的保供预期,推动西北欧气价震荡走强。截至10月23日(周五),TTF天然气期货主力合约结算价为每兆瓦时93.853欧元(约合每百万英热30.788美元),周度环比上涨7.20%。
东北亚地区,中东LNG出口及航运通道扰动收紧全球可流通现货资源,海运运费与保险成本上行;日韩及国内采购商启动冬季备货招标,与欧洲买家形成跨区域船货争夺,叠加TTF走强带来的套利支撑,共同拉动东北亚LNG现货到岸价格大幅走高。据中国经济信息社E-Gas数据显示,10月19日-25日当周,我国进口LNG到岸量预计约108万吨。根据交易中心监测,目前我国企业在实货市场成交量不大,现阶段国际现货市场的价格并不能完全代表我国企业真实的LNG整体进口成本。得益于包括三大油在内的进口商签订的大量中长期液化天然气购销协议加之大量的进口管道气,使得现阶段我国对现货LNG进口的需求量不高,因此国际现货价格水平对我国天然气市场整体影响相对较小。截至10月23日(周五),中国进口现货液化天然气近月到岸价格为每百万英热30.355美元,周度环比上涨7.30%。
从液化天然气综合进口到岸价格指数来看,10月19日-25日中国液化天然气综合进口到岸价格指数为224.60点,近期指数大幅上涨。主要原因是,占进口体量绝大多数的中长协部分,定价所挂钩对应计价期内部分月份的原油价格大幅上涨;而对于小部分的进口现货而言,受计价周期影响,当前到岸价格指数内的现货定价窗口主要集中在9月中上旬,该时段现货价格持续上涨。综合影响下,液化天然气综合进口到岸价格大幅上涨。
中国液化天然气综合进口到岸价格指数编制由海关总署全球贸易监测分析中心和上海石油天然气交易中心合作完成,于2019年10月16日首次面世,以价格形式发布,自2020年9月23日起调整为以指数形式发布,该指数以2018年第一日历周为基期(当周中国液化天然气综合进口到岸价格为2853元/吨,价格指数为100),综合反映上周我国LNG进口到岸的价格水平。