
- 首页
- 公司新闻
- 关于我们
- 上市品种
- 入市指南
- 价格与指数
- 最新资讯
- 通知公告
- 历史行情
- 会员中心
- 下载专区
首页
关于我们
- 中心介绍
- 成立背景
- 理念和价值观
- 发展愿景
- 组织架构
- 团队建设
- 联系我们
上市品种
- 管道天然气
- 管道天然气挂牌
- 管道天然气竞价
- 液化天然气
- 液化天然气挂牌
- 液化天然气竞价
- 油品
- 油品挂牌
- 油品竞价
- LNG接收站
入市指南
- 入市流程
- 会员管理
- 交易管理
- 资金与结算
- 操作指南
- 规章制度
- 政府文件
- 相关行业规定
- 交易中心管理规定
- 其他规范
价格与指数
- 中石油管道气公开市场价格(CNP)
- 全国价格(月度均价)
- 区域价格(月度均价)
- 全国价格(场均价格)
- 区域价格(场均价格)
- 全国价格(月度累计)
- 区域价格(月度累计)
- 中国LNG出厂价格
- 全国价格
- 区域价格
- 出站价格
- 中国管道天然气现货价格
- 周度价格
- 月度均价
- 中国LNG综合进口到岸价格指数
- 中国原油综合进口到岸价格指数
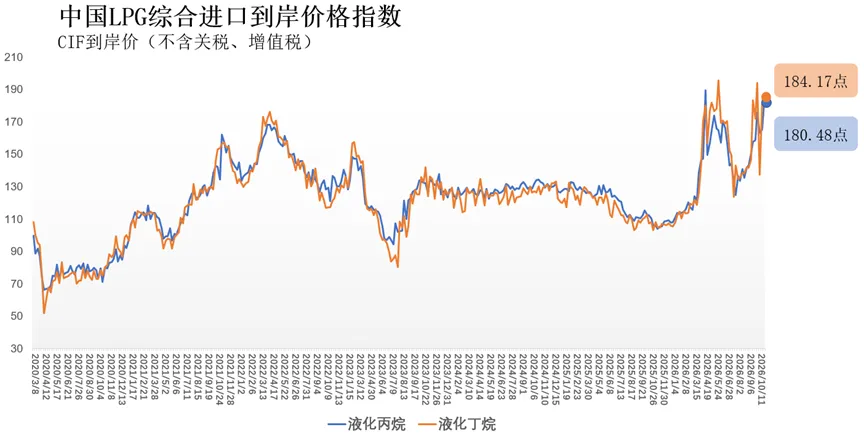
- 中国LPG综合进口到岸价格指数
- 中国进口现货LNG到岸价格(CLD)
- 日度价格
- 月度均价
- LNG报价数据
- 中国汽柴油批发价格
- 中国上海燃料油保税船供报价
- 中国(华北)车用LNG加注价格
- 省价格
- 地级市价格
最新资讯
- 保供有我
- 行业资讯
- 政策速递
- 价格简讯
通知公告
- 交易公告
- 调价公告
- 其他公告
历史行情
- 管道天然气数据
- 液化天然气数据
会员中心
- 会员注册
- 进度查询
- 会员信息平台