我的位置: 最新资讯  > 行业资讯
中国进口现货液化天然气到岸价格(CLD)| 周度简析(10月26日-30日) 时间:2026-11-03 21:12:07 来源:上海石油天然气交易中心 作者:指数数据部

image.png

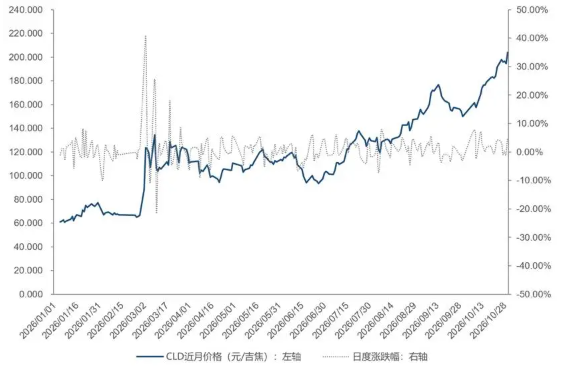
(图1:2026年CLD近月价格运行情况,数据来源:SHPGX)

image.png

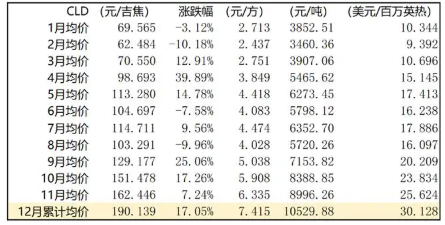
(表1:2026年CLD月均价统计情况,数据来源:SHPGX)

上周(10月26日-30日)CLD(近月-12月)最终录得203.891元/吉焦(32.250美元/百万英热),周环比上涨12.356元/吉焦,涨幅6.45%。截至10月30日,CLD(近月-12月)月均价最新录得190.139元/吉焦(30.128美元/百万英热),较CLD-11月均价上涨27.693元/吉焦,涨幅17.05%。

CLD近月价格走势主要由国内现货采购端的后市预期,以及美国、欧洲、亚洲区域市场价格波动等多重因素共同驱动。

美国方面,由于气象模型上调本土中东部气温预期,采暖前置需求预期明显降温,市场前期博弈的冬季提前用气预期快速证伪;叠加本土页岩气产出维持高位、库存整体高于五年均值,尽管LNG出口保持稳健,但取暖需求预期走弱成为主导,带动HH天然气期货价格下行。据Baker Hughes数据显示,截至10月30日,美国活跃天然气钻机数量为130座,较前一周减少2座,较去年同期增加5座。据Vortexa数据显示,截至10月28日当周,共计37艘液化天然气运输船离开美国港口,总运载量约为1420亿立方英尺,较前一周增加70亿立方英尺。据EIA数据显示,截至10月23日当周,周度库存增加800亿立方英尺,高于市场机构普遍预测的750亿立方英尺,较五年均值水平上涨1.03%。据NYMEX数据显示,10月23日,HH天然气期货(近月-12月)价格为2.898美元/百万英热,周环比下跌4.98%。

欧洲方面,受中东地缘扰动影响,霍尔木兹海峡LNG航运风险抬升,可流通现货供给预期收紧,叠加临近采暖季、区域气温回落,市场对冬季保供的担忧快速升温;与此同时,欧盟储气填充率处于同期低位、补库窗口接近尾声,尽管挪威管道气供应保持平稳,但供给扰动与低库存共振成为主导,带动TTF天然气期货价格大幅上涨。据Bruegel数据显示,2026年第43周,欧盟27个成员国自挪威管道气进口量约为17.14亿立方米,环比前一周下跌2.83%,占欧盟天然气总进口量的30.44%;自俄罗斯管道气进口量约为3.81亿立方米,环比前一周上涨0.53%,占欧盟天然气总进口量的6.77%;LNG进口量约为25.22亿立方米,环比前一周上涨6.82%,占欧盟天然气总进口量的44.79%。据GIE数据显示,截至11月1日,欧盟天然气库存为整体储气能力的74.62%,当前储气库转入去库周期,采气速率小幅震荡,当前库存量较去年同期下跌10.64%,较过去五年同期均值下跌16.96%。据ICE数据显示,10月30日,EUA期货(近月-11月)价格为89.08欧元/吨,周环比上涨3.40%;TTF天然气期货(近月-12月)价格为103.944欧元/兆瓦时(约合34.034美元/百万英热),周环比上涨10.82%。

亚洲方面,由于北半球冬季备货窗口开启,日韩及国内采购商积极招标锁定船货,区域采暖前置采购需求持续释放;叠加中东LNG出口通道扰动压缩全球现货货源、欧洲买家同步竞价争抢船货、LNG 海运运费抬升,尽管美国LNG出口增量稳定,但跨区域货源竞争加剧与供给风险溢价成为主导,带动亚洲市场LNG现货到岸评估价格上涨。