我的位置: 最新资讯  > 行业资讯
11月2日-8日中国液化天然气综合进口到岸价格指数230.73点 时间:2026-11-12 09:23:56 来源:上海石油天然气交易中心 作者:陈英豪
1.png

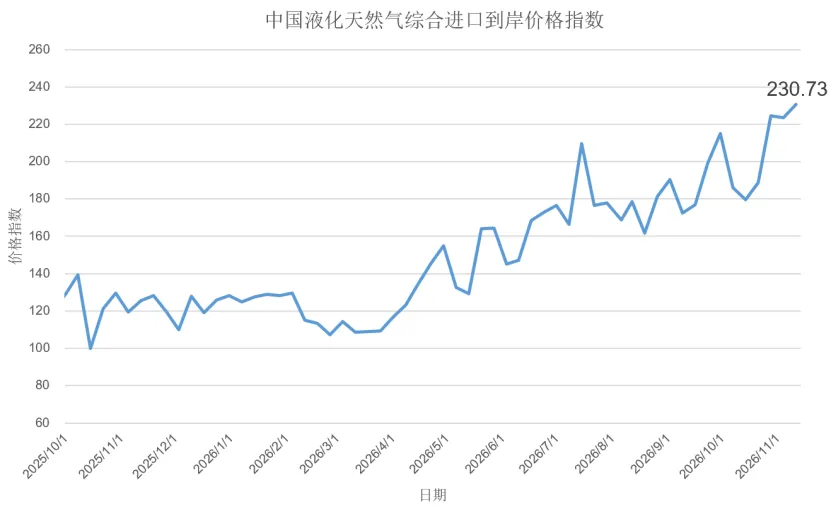
11月11日,海关总署全球贸易监测分析中心和上海石油天然气交易中心联合发布的中国液化天然气综合进口到岸价格指数显示,11月2日-8日中国液化天然气综合进口到岸价格指数为230.73,环比上涨3.18%,同比上涨83.79%。

上周,美国天然气价格下跌。据Baker Hughes数据显示,最新一周,美国活跃天然气钻机数量为131座,较前一周增加1座,较去年同期增加3座。据Vortexa数据显示,截至11月4日当周,共计38艘液化天然气运输船离开美国港口,总运载量约为1440亿立方英尺,较前一周增加20亿立方英尺;其中,以Sabine Pass、Plaquemines和Corpus Christi港始发的船数居多。库存方面,据EIA数据显示,截至10月30日当周,周度库存增加770亿立方英尺,低于市场机构普遍预测的810亿立方英尺;较过去五年同期均值相比,库存上涨1.44%。天气方面,据NOAA天气预报显示,未来1-2周,美国北部及东北部多数地区气温偏暖,西部内陆同样存在明显偏暖概率,仅东南部局部区域气温偏低,全国整体气温预期高于气候均值,整体采暖需求预期偏弱。整周来看,由于气象模型下调本土东南部偏暖幅度,短期降温预期抬升部分采暖边际用气预期;叠加阿巴拉契亚产区主动减产、Freeport终端检修扰动LNG外输流量,本土可供给气量边际收缩,尽管库存仍高于五年均值、整体供给底座充裕,但短期采暖需求预期修复与供给扰动共振成为主导,带动HH天然气期货价格低位反弹。截至11月6日(周五),HH天然气期货主力合约结算价为每百万英热2.998美元,周度环比上涨3.45%。

欧洲地区,天然气价格大幅上涨。进口端方面,据Bruegel数据显示,2026年第44周,欧盟27个成员国自挪威管道气进口量约为16.71亿立方米,环比前一周下跌2.51%,占欧盟天然气总进口量的29.09%;自俄罗斯管道气进口量约为3.85亿立方米,环比前一周上涨1.05%,占欧盟天然气总进口量的6.70%;LNG进口量约为26.06亿立方米,环比前一周上涨3.33%,占欧盟天然气总进口量的45.37%。库存方面,据GIE数据显示,截至11月10日,欧盟天然气库存占总储气容量的72.00%,近期储气库去库速率较为稳定,当前库存量较去年同期下跌13.51%,较过去五年同期均值下跌19.41%。据ECMWF天气预报显示,未来两周欧洲气温整体偏高,区域小幅分化;西欧、中欧仅短暂弱降温,北欧、南欧大部维持偏暖,采暖需求释放缓慢,仅局部时段小幅抬升,西北欧风电出力波动,风电偏弱阶段或小幅支撑气电用气需求。整周来看,由于前期中东地缘风险溢价集中释放、市场对霍尔木兹海峡航运扰动的恐慌情绪回落,叠加欧洲主产区气温高于前期降温预期,采暖刚需释放节奏放缓;尽管挪威维松德平台突发停机造成管道气短期减量、欧盟储气填充率仍处于同期低位,但风险溢价消退与暖预期证伪压制了买盘,供给扰动的支撑效力减弱成为主导,带动西北欧气价大幅下跌。截至11月6日(周五),TTF天然气期货主力合约结算价为每兆瓦时85.588欧元(约合每百万英热28.006美元),周度环比下跌17.66%。

东北亚地区,由于前期日韩、国内采购商集中完成冬季前置备货招标,现货刚性采购节奏阶段性放缓,同时西北欧气价回落压缩亚欧套利窗口,欧洲买家竞价抢货力度减弱;尽管中东LNG出口通道扰动仍约束全球现货货源、美国LNG出口增量维持稳定,但前置采购告一段落、跨区域竞价降温压制现货溢价成为主导,带动东北亚LNG现货到岸价格下跌。据中国经济信息社E-Gas数据显示,11月2日-8日当周,我国进口LNG到岸量预计约103万吨。根据交易中心监测,目前我国企业在实货市场成交量不大,现阶段国际现货市场的价格并不能完全代表我国企业真实的LNG整体进口成本。得益于包括三大油在内的进口商签订的大量中长期液化天然气购销协议加之大量的进口管道气,使得现阶段我国对现货LNG进口的需求量不高,因此国际现货价格水平对我国天然气市场整体影响相对较小。截至11月6日(周五),中国进口现货液化天然气近月到岸价格为每百万英热30.249美元,周度环比下跌6.49%。

从液化天然气综合进口到岸价格指数来看,11月2日-8日中国液化天然气综合进口到岸价格指数为230.73点,近期指数高企。主要原因是,占进口体量绝大多数的中长协部分,定价所挂钩对应计价期内部分月份的原油价格维持偏高水平;而对于小部分的进口现货而言,受计价周期影响,当前到岸价格指数内的现货定价窗口主要集中在9月下旬,该时段现货价格震荡运行。综合影响下,液化天然气综合进口到岸价格维持高位。

中国液化天然气综合进口到岸价格指数编制由海关总署全球贸易监测分析中心和上海石油天然气交易中心合作完成,于2019年10月16日首次面世,以价格形式发布,自2020年9月23日起调整为以指数形式发布,该指数以2018年第一日历周为基期(当周中国液化天然气综合进口到岸价格为2853元/吨,价格指数为100),综合反映上周我国LNG进口到岸的价格水平。